纯消费型重疾险好不好?2022纯消费型重疾险推荐
一、纯消费型重疾险好不好?
1、价格便宜、杠杆高
由于没有身故责任,且保障内容比较简单,因此这类产品的价格也很便宜,可以用更低的价格获得更高的保额,因此保险的杠杆率是比较高的。

2、灵活度较高
纯消费型重疾险的保障期间一般是比较灵活的,可选定期、长期、终身等,并且保障内容一般也是有必选责任和可选责任组成,投保人可以根据保障需求和保费预算灵活选择。
二、2022纯消费型重疾险推荐
守卫者5号重疾险优点:
1、保障全面
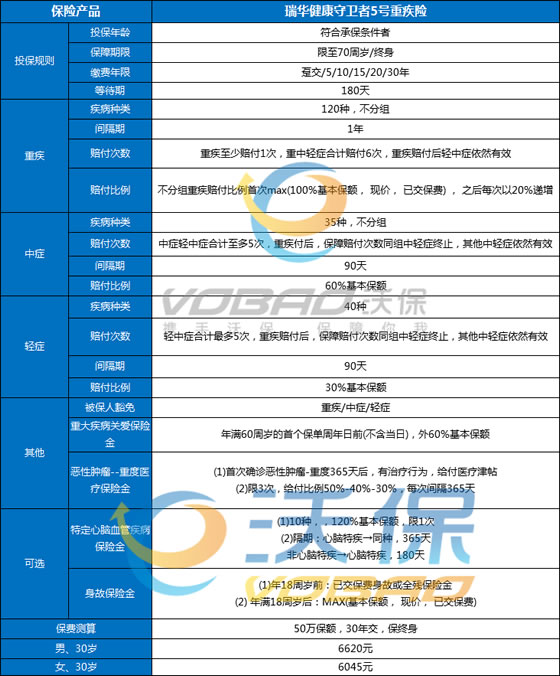
守卫者5号重大疾病保险不仅包含重疾、中症、轻症保障,还有比较丰富的可选责任,比如重大疾病关爱金、特定心脑血管疾病保险金等。
它可以为被保人提供比较全面的保障。
2、创新了赔付方式
守卫者5号重大疾病保险创新了重疾险赔付方式,重疾、中症、轻症共享6次赔付,而且重疾赔付后轻症中症依然有效!
打破了单个责任赔付次数的限制,重疾不分组最多赔6次,累计最高赔付达900%基本保额,可以为被保人提供更全面的重疾保障。
3、重疾保障力度大
上面也提到了,这款产品重疾不分组最多可以赔6次,首次赔100%基本保额、现金价值、已交保费三者中的最大值;
之后每次赔付以20%递增,还能附加重大疾病关爱保险金,如果被保人60岁不幸患约定的重疾,那么保险公司额外赔60%保额,重疾赔付比例出色。
4、可选责任丰富、符合市场需求
守卫者5号重大疾病保险含比较丰富的可选责任,有身故或全残保障、重大疾病关爱金、恶性肿瘤-重度医疗津贴保险金、特定心脑血管经保险金。
后期还会上线投保人豁免,消费者可以根据自己的保障需求灵活添加保障。
三、纯消费重疾险值得买吗?
对于相对年轻,经济能力较差的人群购买纯消费重疾险是比较合适的。纯消费重疾险并不适用到很多年以后,而是现在。短期使用是比较合适的,毕竟可以用较低的价钱换取足够额度的重疾保障。但是未来如果收入增长,要替换重疾险产品。短期购买消费型重疾险产品,是比较合适的策略,是临时性产品。
但是,仅仅依靠消费型重疾险,是无法达到长期的保障。我们后续仍然需要购买别的类型的重疾险产品。这就需要根据我们的经济实力,综合做出选择。
如需了解2022年中国人寿重疾险请点击:2022中国人寿尊享福重疾 险
如需了解2022年重疾险产品请点击:2022守卫者5号重疾 险
如果您对守卫者5号重疾险感兴趣,可以在下方直接“免费咨询”,会有客服小姐姐为您提供免费咨询服务!
版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请发送邮件至 931614094@qq.com 举报,一经查实,本站将立刻删除。
- “激活”就能领取68000元“重疾保障金”?厦门警方提醒:短信链接是“钓鱼网站”-保险公司开单激励短信
- “港车北上”来了!一张保单可获粤港两地保障,车险区域互通还有哪些新可能?-在香港注册的金融公司可以在大陆使用吗
- 45家寿险公司理赔半年报:总赔付超900亿,平均获赔率99%-寿险公司赔付率
- 45天变28天,广汕高铁电力保障工程提前送电-高铁电力供电公司
- 3次出险赔付9万多元,被多家保险公司拒保!律师:不违规-中国车险客户平均出现次数是多少
- 2022年中国体育彩票(1+31)社会责任报告即将发布-全国社会保障基金
- 2022年大商所优秀会员”系列报道之四——期货为“三农”撑起“保障网”-衢州期货公司合作
- 1年期VS长期重疾险,到底怎么选?-买重疾险一般交费交多少年好